独家解读:谢幕的巴菲特,普通人学不会
建议普通投资者只投宽基指数,且千万不要择时。
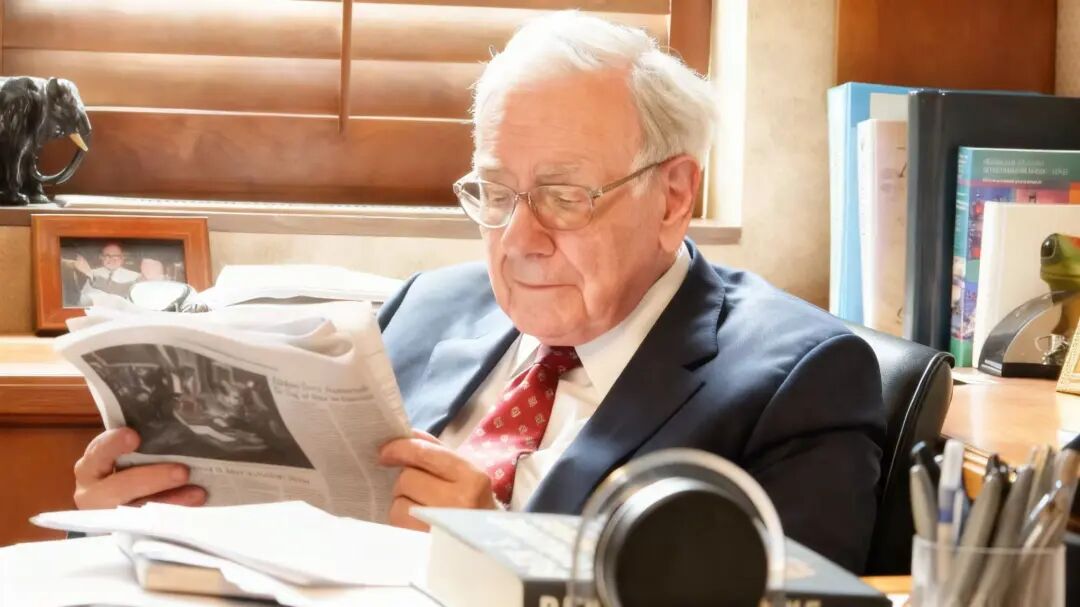
巴菲特发表了“谢幕信”。当地时间11月10日,伯克希尔·哈撒韦公司在官网发布了首席执行官(CEO)巴菲特(Warren Buffett)致股东的年度信。
在公开信中,巴菲特表示从今年起将不再撰写伯克希尔的年度报告,也不会再在年度股东大会上长篇大论,“正如英国人所说,我要‘安静辞职 ’(go quiet)了。”
这或许将是95岁“股神”作为伯克希尔CEO的最后一份声明。今年5月,94岁的巴菲特在伯克希尔年度股东大会上正式宣布,将于年底卸任CEO职务,结束其长达60年的执掌生涯。
巴菲特的投资生涯是一部教科书级的财富创造史。1965年,他刚刚接手的伯克希尔还是一家濒临破产、市值仅剩470万美元的纺织厂,如今已蜕变成旗下拥有80余家子公司、市值逾万亿美元的“投资帝国”。据伯克希尔公司2024年年报披露的数据,过去60年,伯克希尔公司股价累计涨幅超过5.5万倍,年化复合收益率19.9%,远超标普500指数的10.4%。
纵观其投资生涯,巴菲特的投资哲学或许可以浓缩为4个关键词:“能力圈”,只投资自己理解的领域;“逆向投资”,在别人贪婪的时候恐惧,在别人恐惧的时候贪婪;“安全边际”,永远为估值留出容错空间;“长期持有”,好公司值得陪伴一生。
这些智慧被无数专业投资者奉为圭臬,也让不少普通投资者“误解”。巴菲特的“投资圣经”适合所有期望获得财富的投资者吗?普通人可以如何借鉴巴菲特的做法,从“股神”的投资智慧中获益?今天与你分享长江商学院李学楠教授对巴菲特投资智慧的解读以及面向普通投资者的策略建议。
李学楠
长江商学院金融学教授
中国产业政策研究中心主任
Q
众所周知巴菲特极致践行价值投资,普通人可以效仿他在投资中做价值判断吗?
李学楠教授:一家好公司不代表就是一个好的投资资产,因为好公司可能当前股票价格已经太高,在高位买入长期来看回报并不高。所以,即便知道这家公司是个好公司,依然要判断它当前的价格是否合适,这是非常困难的。
我其实不建议普通投资者去做任何价值判断,因为普通投资者并没有像巴菲特一样获取信息的条件。支撑价值判断的信息是多方面的,不仅包括公司自身发展状况,还包括公司所在的行业及上下游行业的情况、宏观经济的走势等等。这对普通投资者而言,基本是不可能完成的事情。因此,常为人所道的“挑一个好公司长期持有”的投资理念,普通投资者很难做到。
对于普通投资者,我的建议是做被动管理或被动投资,即:只投资宽基指数,并且千万不要择时。因为普通投资者往往难以准确把握择时时机,其实即便是巴菲特也猜不准。你只需要持续地、均匀地去投资宽基指数,做到分散投资,对各大类资产都要投,不要只投股票,还要投债券、大宗商品等等,从而分散投资风险。
宽基指数(如沪深300指数)的核心在于全面覆盖市场多数股票而不进行个股筛选。普通投资者一定要持续投资,不要择时操作,避免自己主观判断市场的高点或低点,进行大额买入、清盘撤离甚至加杠杆交易。
Q
如果巴菲特也不能做到精准择时,那巴菲特是如何躲过每一场股灾的?
李学楠教授:巴菲特也没有逃过股灾。市场行情不好的时候,巴菲特的表现也会受影响,只是比市场的整体表现要好。也就是说,股市下跌的时候,他的投资组合跌幅更小;或者在股市连年下跌的情况下,他的投资组合可能只下跌一年,但也不可能完全躲开所有下跌。
可以说,绝大多数人都没有在股灾中全身而退的能力。部分投资者可能成功躲过了一次股灾,以为是自己的能力,但实际上可能更多是因为运气。能在多数情况下准确判断,躲过股灾,才可称为真正的能力。
所以我始终还是建议普通投资者,不要择时。如果巴菲特在整个股市下跌时的回报率也是负,意味着他同样无法精准择时,那么普通投资者怎么可能做到精准择时呢?一般投资者的择时操作大概率会导致相反的结果——在高点买入,在低点卖出,即“追涨杀跌”。一旦主动择时,99.99%的人面临的结果就是“追涨杀跌”。
Q
今年5月的股东大会上巴菲特曾表示,希望能持有日本贸易公司股票至少50年。您如何解读巴菲特投资日本的逻辑?对普通投资者而言,日本资产是一个好的投资标的吗?
李学楠教授:巴菲特其实是加杠杆的。他加杠杆的方式可能很多人都了解,伯克希尔旗下很大一部分业务是保险公司。保险公司的商业模式是收取保费,并在未来某个时间点进行理赔赔付,在赔付之前,这些保费资金可以被用于投资。
从这个角度看,巴菲特实际上是运用了杠杆,这使得他所有投资的回报率都乘以杠杆率,意味着投资回报会被扩大。而且,由于他的杠杆资金成本极低(即保费),因此其回报率被进一步放大。普通投资者很难用这种方式加杠杆,或者说无法以如此低的成本加杠杆。
举个简单的例子:过去几年许多投资者可能投资了日本资产,尽管日本股市在过去五年上涨了约70%至80%,但许多投资者实际没有赚到太多钱,原因在于日元大幅贬值了30%至40%。然而,巴菲特的投资收益却未受此影响,这是因为他采取了日元汇率风险中性策略。具体而言,他投资日本股票的资金并非将美元兑换成日元再进行投资,而是在日本市场发行债券后投资日本股市。
众所周知,日本市场的利率极低,过去长期为负,最近一两年才转为正数,但十年期借贷利率仍低于1%。这意味着巴菲特能够以极低的日元融资成本投资日本股市,并且他投资的五大商社等股票分红利率很高,这些分红远超过其借贷利息成本,同时也不受日元贬值风险的影响。
然而,普通投资者根本无法复制这一点。即便你模仿巴菲特的投资策略,但由于资金来源不同,所面临的风险也截然不同。
Q
您认为普通投资者应该如何借鉴巴菲特的做法?您对普通投资者进行价值投资有哪些具体的建议和策略指导?
李学楠教授:巴菲特一直强调,他坚持将绝大多数资金投入股票,因为从长期来看股票是回报率最高的资产。对于普通投资者我们也这样建议,可以投资股市,但一定要分散投资,并且注重再平衡。
在金融领域,我们强调资产组合需要定期再平衡,即重新调整资产配置至初始比例。举一个最简单的资产组合示例:
假设我们有1000元投资资金,将80%投入沪深300指数,20%投入货币基金。货币基金的流动性极好,基本不会亏损,本金有保障,同时还能提供一定利息(尽管较低),我们可以将其视为现金(当然相较于银行存款收益稍高)。
一年后,假设A股上涨了一倍,这时我们的资产比例就会发生变化:原本投资股票的800元变成1600元,意味着这部分资金占比超过了总额的80%。这时我们就要进行“再平衡”。我们的总资产由于股票上涨变为1800元(1600元股票 + 200元货币基金),那么按照80%:20%的配置比例,投入货币基金的资金应为360元;但当前货币基金只有200元,因此我们需要卖出160元股票,将所得现金转入货币基金,使货币基金增至360元,这样资产配置比例又回到了80%股票和20%现金。
这一操作实际上与巴菲特的策略相似,当风险资产(如股票)在短期内估值大幅上升时,通过动态调整将部分收益转为现金。从长期来看,股票市场虽然上涨,但其回报率是一个均值回归的过程,始终围绕均值上下波动。这意味着,当某段时间股票回报率特别高、价值增长过快时,从概率上讲,下跌的可能性也在增加。
通过“再平衡”原则,也就是始终保持股票和现金的配置比例为80%和20%,我们就可以有意识地在股票上涨过快时减持,将部分资金转入现金;而在股票下跌时,就需要用现金买入更多股票来保持配置比例。遵循这样的“再平衡”实际上实现了在股市高位减持、低位增持。这个过程其实是机械化的,无需任何主观判断。
Q
我们知道现在巴菲特可能手握3000多亿美元的现金,您认为在目前的大环境下,巴菲特什么时候会出手?他可能对哪些资产感兴趣?
李学楠教授:我们肯定很难断定巴菲特会具体在2026 年还是 2027 年再出手,但可以肯定的是当他认为风险资产(股票)的价格足够低时,他就会再出手。
我们一般怎么来看股票的估值是不是过高或者过低呢?通常我们会看每一股的价格相对于每一股的分红或者盈利,如果这个比例太高,那我们就会认为股票价值估值过高。因为这意味着你为了购买这样一个分红付出了太高的价格。
美股和A股的历史平均都是不太一样的,所以如果你看历史数据的话,美股现在的估值属于一个非常高的区间,它现在所处的区间非常接近于过往2008年经济危机、2000 年IT泡沫之前的区间。
而从历史上来看,我们中国的A股目前是处于一个非常低的区间,所以虽然我们没有办法确定到底哪一天美国的股市会下跌、中国的股市会上涨,但是从统计上来看,美股处于一个历史上非常高的区间,而A股在一个历史非常低的区间,那美股下跌的概率肯定要比A股下跌的概率更高。
当然这里还有时间区间的问题,也就是当我们说下跌和上涨的时候,投资者可能心里会疑问,这说的是一个月内,还是一年、五年或者十年之内的下跌和上涨?
如果你看巴菲特的投资,他会非常强调一点:如果买入或者卖出一只股票,他脑子里的时间区间是十年。也就是说,他如果买这只股票,他一定是认为在十年之内这只股票都会有非常不错的表现,这个时间区间是非常长的,他可以不去考虑短期内的波动。所以我们一般的投资者,尤其应该是这样,投在股票里的钱,千万不要太频繁地操作。
对于短期的波动,像巴菲特这样的人都没有办法能够非常确定地去预测,在当前的时间点,他的态度是非常保守的,这就是为什么他持有的现金如此之高,他平均持有现金的比例大概是 15% 左右。
但现在他持有现金的比例已经接近 30% 了,可以看到这实际上是一个非常保守的投资策略,他投的就是高分红股票。其实我想说的就是,我们可能只能通过他当前的投资来判断他对于整个经济前景的态度,那就是谨慎,现在是一个波动极大、不确定性极大的时间点,我要投一些我知道能够提供稳定现金流的资产,同时我要保证有足够多的现金来为即将出现的机会做准备,一旦这个机会出现,我可以马上出手。至于这个机会什么时候出现,我觉得可能他自己也不知道。
封面图由AI生成。文字内容精编自2025年5月腾讯财经“伯克希尔60年”策划对李学楠教授的专访,记者祝玉婷。
-
五道口人丨金融EMBA校友刘振飞:大模型之外,另一条改变世界的AI赛道
넶0 2026-11-14 -
缘聚金蝶商用|北大汇丰EMBA拨云会会员企业快闪行第十四站圆满举办
넶0 2026-11-13 -
AI几分钟就能写完一部剧,影视行业还有谁无可替代?
넶0 2026-11-13 -
-
活动报名 | 2026长江女性领导力大讲堂
넶0 2026-11-13 -
失去黄仁勋,英伟达会怎样?
넶0 2026-11-13