观点丨阎焱:中国国情下的投资逻辑与定价思路
人物介绍|PROFILE
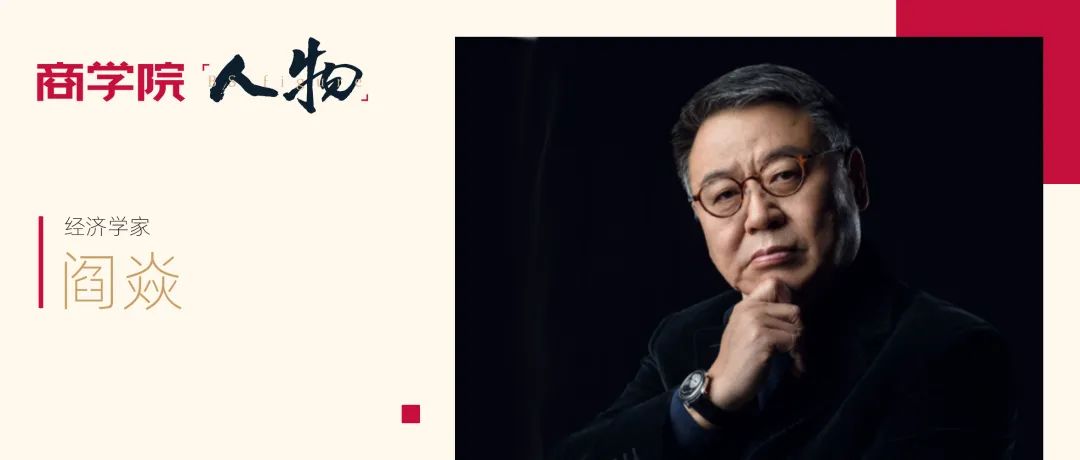
阎焱 博士
赛富投资基金首席合伙人
华润置地独立非执行董事
蓝色光标股份公司独立董事
投资逻辑的本质问题是无数投资人在不断探寻的答案:以前的投资逻辑是否适用于当下?而在目前百年难遇未有之大变局的时代当中我们的投资逻辑是什么?未来的投资逻辑又是什么?
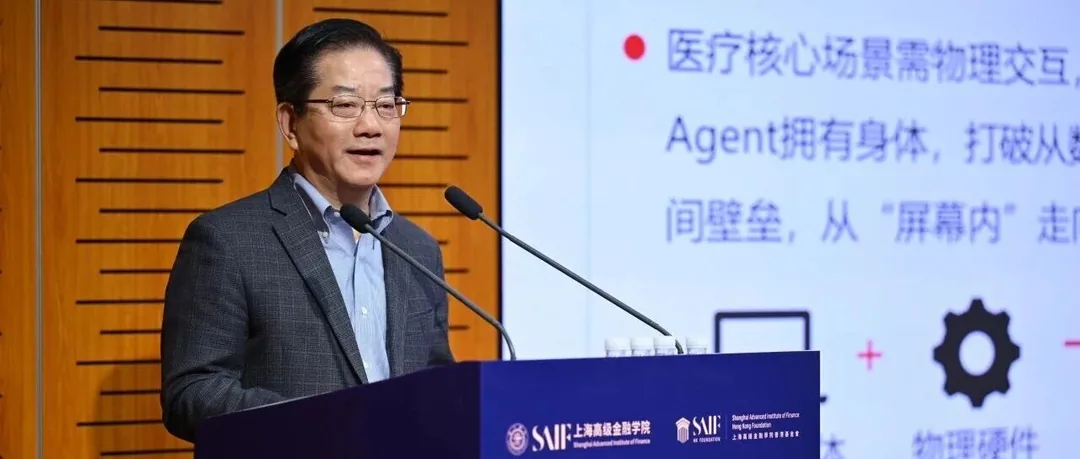
于近日举行的“五道口2022全球金融论坛”中,赛富投资基金创始管理合伙人——阎焱先生,对上述疑问提出具有指导性意义的独到见解,以下为对演讲内容的整理。
中国国情下的投资逻辑
——过去、现在、未来
三十年前我们在中国投资逻辑非常清楚,今天这些投资逻辑有哪些根本的变化?
做风险投资行业,其中最根本的问题就是企业的估值问题,如果企业的估值问题解决不了的话,就谈不上风控的问题。大家知道全球疫情,经济重创,恢复缓慢,全球供应链非常脆弱。我们一直认为全球化是不可避免的,但是现在我们看到全球化基本是停滞的状态。在这个大的环境下,我们要问一下到底社会进步的动力是什么?回顾一下历史会发现,过去两百年人类的进步主要基于科学的洞见,从18世纪内燃机、无线电、半导体、摩尔定律、互联网都是基于物理学的定律。这是因为熵减定律。内燃机效率较低,平均只有20%左右,70%左右的能源都是浪费掉的。如果没有化学的进步,我们连塑料都没有,今天塑料已经成了所有人生活中不可或缺的东西,我们须臾不可离的手机里面大部分是塑料。化学品类仍然占到市场 90%以上,包含但不局限于电池,生物学,生物医药、细胞再生,基因工程等行业。我们谈到人类已经进入了人工智能的时代,但是其实人工智能三大要素,大数据、算法、芯片,而这些无一不是基于科学的进步。科技发展是推动人类进步的第一推动力。回顾一下历史,我们看看人类历史过去两千年,在 1800 年的里面 GDP 其实是零增长,当时人类生存的主旋律是劳作,食物、生育,死亡。到了 18 世纪,由于物理学的进展,我们发明了蒸汽机,有了火车,人类开始进入超速度发展。人类进步的这是在过去两百年的时间。人类的财富创造也是说明这样的道理,财富的创造在原始社会是没有办法积累的,到了农业社会稍微有点儿。到了知识社会,我们的信息爆炸,财富才出现得这么快。
举个例子,美国一家公司叫做通用技术公司,用了100 多年的时间,达到市值 40 多亿美金,中国小米六年时间从小公司到了 500 亿美金,我们做投资这么多年都没见过,我们觉得这个应该是不可能再复制的,结果没想到拼多多三年时间做到 600 亿美金。知识和财富积累进入了加速度的年代。经济改革开放的发展历程,是我们融入世界经济的过程,我们的商业模式也是学习、放大、超越。建立全球最大供应链体系,在移动互联网时代,在 2010 年以后在有些领域确实实现了弯道超车,比如电动车、动力电池、TikTok,网红经济、团购、快递等等。但是在关键技术领域,芯片、精密机床、半导体材料、生物材料等依然严重依赖进口。此外,经济增速放缓,传统经济生产过剩,国内政府主导基金成为 PE、VC 主体,投资成红海,成长期投资机会稀缺,这是我们面对的现实情况。但是我认为大数据时代“弯道超车”成为可能,投资前移和投资创新成为大的趋势。
创新企业的定价问题
创新企业的定价问题是一个世界性的问题,我们要投资创新企业的根本是对其远期价值进行判定,价值创造和高增长是它的灵魂,但是多高才是高增长?100%、30%还是 50%?在过去的美国如果保持 10%到15%的增长就是不错的企业,按照巴菲特的理论:如果有8%到10%的增长就认为是增长型的公司了,但是在中国,我们常常思考:8%行吗?30%行吗?100%行吗?为什么不是 300%呢?那么什么是价值创造? 我们可以看到历史上很多创新企业都破产了,创新企业在很长时间里几乎没有充足现金流,但是需要的投入却是巨大的,比如特斯拉,其目前利润较为可观,但是我们看到特斯拉它有十几年的时间都不赚钱。
体量和增长并非一定反比,苹果在 2015 到 2020 年市值增长 500%。过去我们经济学学的东西就是增长会减低,现在未必。在移动互联网时代,很多传统的经济学理论都受到很多挑战。传统企业价值判断方法几乎全部失效,未来自由现金流折现法由于其自身的因素也几乎无用。创新企业的定价可能要从超出财务指标之外判定其远期的价值。一个典型企业的技术企业成长例子,从三个阶段,从 T0 到 T1 经过新技术导入期,进入调整期,T1 到 T2 上行期,步入调整期。但是我们要说明一点,从在 T0 到T1 阶段大概有 80%、90%的企业都死掉了。
因此我们在考虑一个企业定价的时候。我们需要考虑哪些因素? 第一个要解决什么需求? 第二个市场有多大? 切入点在什么地方? 趋势是行业趋势还是资本市场趋势? 是否可能是行业的颠覆? 商业模式的扩展性,大投资、重资产、轻资产,盈利的模式是怎么赚钱? 容易还是难? 烧钱多少?多久? 抗风险以及脆弱性。它的竞争对手、行业、技术门槛、现金流考虑怎么出去,怎么回来,多快? 哪里是梗阻?
财务数据要看收入、开销、再投资、库存、利润,尤其是需要看经营利润率。
在未来投资机会上,我们认为今后十年推动社会进步的主要技术, 5G 带动的万物互联。大数据成为一切经济的基础,云、AI、 自动驾驶、芯片技术、生物基因技术、科技进步和加速社会老化,生物医药、医疗机器人、医疗健康。未来在 5G 带动下的物联网,以电商、网红为代表的消费模式,极可能引领全球的消费。另外颠覆性的从零到一的技术也是我们最需要关注的。
责 任 编 辑 | 郑煜东
文 字 编 辑 | 刘士宇
阎焱
北京大学社会学硕士,美国普林斯顿大学国际经济政治学博士。软银赛富基金管理有限公司首席合伙人,蓝色光标股份公司独立董事,华润置地有限公司独立非执行董事,入选财富中文网“2019年中国最具影响力的30位投资人” 榜单。
更多商学院人物
讲述人物故事 传递商业观点
-
五道口人丨金融EMBA校友刘振飞:大模型之外,另一条改变世界的AI赛道
넶0 2026-11-14 -
缘聚金蝶商用|北大汇丰EMBA拨云会会员企业快闪行第十四站圆满举办
넶0 2026-11-13 -
AI几分钟就能写完一部剧,影视行业还有谁无可替代?
넶0 2026-11-13 -
-
活动报名 | 2026长江女性领导力大讲堂
넶0 2026-11-13 -
失去黄仁勋,英伟达会怎样?
넶0 2026-11-13