> >
菜单

谢德仁:A股上市公司自由现金流量创造力99强报告(2021)

教授观点·2022.12.01·阅读 8 分钟

能否持续创造现金增加值,是上市公司是否创造股东价值的唯一标准

11月18日,清华大学国有资产管理研究院研究部主任、清华大学经济管理学院会计系教授谢德仁带领研究团队,正式发布《A股上市公司自由现金流量创造力99强(FCF Top99)》榜单及报告。

榜单发掘长期从事实业并获得高质量发展的上市企业,从多维度展现了中国最具自由现金流创造力的上市公司情况,显示了在疫情冲击、宏观环境剧变中、哪些企业拥有更强的资本回报支付能力,诠释了微观企业怎样做才是高质量发展。
谢德仁:A股上市公司自由现金流量创造力99强报告(2021)

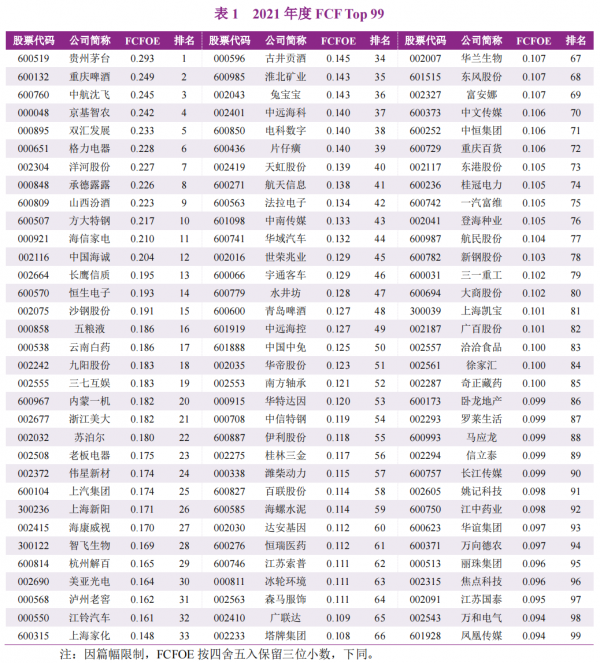
谢德仁带领的团队研究制作了2021年度自由现金流量创造力99强榜单。该榜单由清华大学国有资产管理研究院和经济观察报联合发布。 
谢德仁:A股上市公司自由现金流量创造力99强报告(2021)

研究方法

样本选择

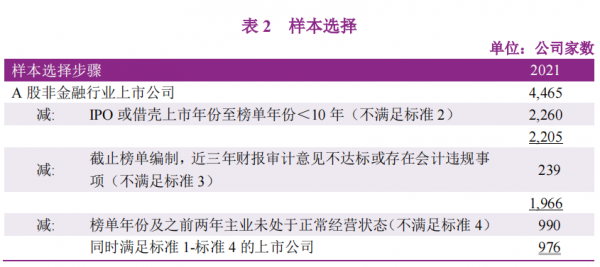
本报告所基于的上市公司统计样本是按照以下标准筛选而得:

1、本报告所统计的上市公司为 A 股非金融行业上市公司。

2、自IPO或借壳上市年份至2021年度末达10年及以上年份。

标准2说明:如谢德仁(2021)所解析的,自由现金流量的统计与比较分析并不适合一个会计年度等短时间窗口,但从长时间窗口来看,自由现金流量的统计与比较分析是适合的,即累计公司自IPO上市年度或借壳上市年度至榜单年度末所创造的自由现金流量。正常情形下,项目投资活动的现金流出终究会依靠经营活动净现金流量得以收回并创造其增值,长期的自由现金流量累计之和能够反映企业的价值创造能力,在同一行业不同企业之间和不同行业企业之间是可比的。经过对美国上市公司和我国上市公司的综合研究,研究团队确定研究对象为自IPO或借壳上市年份至榜单年份至少10年,对于IPO或借壳上市年份低于10年的公司,本研究团队将依据其经营活动现金流量的质量另外研究制作一个高质量经营活动现金流量公司榜单。

3、截至本报告撰写时(2022年10月),公司近三年财务报表审计意见为无保留意见且无监管机构认定的会计违规事项。

标准3说明:会计违规事项包括虚构利润、虚列资产、欺诈上市三种类型。

4、公司在本报告的榜单年份及之前两年的年度主营业务处于正常经营状态。

判断依据为,备选FCF Top99的上市公司在榜单年份及之前两年的税后营业利润(不含投资损益和公允价值变动损益等投资活动的损益) 三年累计值大于零且其“经营活动净现金流量-利息支出-折旧与摊销-经营类资产减值损失-非付现的股权激励费用”的三年累计值大于零。这后一标准即谢德仁(2013) 提出的第三个自由现金流量(FCF3),反映企业经营活动净现金流量的质量是否较高。

标准4说明:研究团队希望本报告榜单纳入的是那些长期踏踏实实做实业且获得了高质量发展的公司,而不是那些通过非实业的金融投资赚取到高额投资活动净现金流入、进而自由现金流量看上去也不错的公司,为此,研究团队要求公司实业的主业经营正常且有高质量的经营活动净现金流量。当然,没有公司能够长期通过金融投资赚取高额现金回报,所以,从长达10年以上的时间窗口来看,没有实实在在的高质量经营活动现金流量,公司自然无法进入榜单。
谢德仁:A股上市公司自由现金流量创造力99强报告(2021)

自由现金流量创造力的度量方法

在经过上述4个标准筛选出的上市公司样本中,研究团队采用谢德仁(2021)所提出的、具有原创性的自由现金流量创造力指标——净资产自由现金流量回报率(FCFOE)来进行排序,最终确定榜单年度的FCF Top99名单。

榜单年度的FCFOE=自公司IPO上市年度(借壳年度)至T年末的年均自由现金流量/年均合并净资产

净资产自由现金流量回报率是站在长时间窗口的上市公司股东价值创造视角看公司的自由现金流量创造力,较好地穿越了经济周期,保证了同一个榜单年度上市公司之间的可比性,即采用上市公司自IPO上市年度(或借壳上市年度,下同,后面予以省略)至榜单年度末(T年末)所创造的累计自由现金流量除以其统计年份数,得到其长时间窗口下的年均自由现金流量;然后进一步测算上市公司的年均净资产;两者相除得到 FCFOE。

其中,自公司IPO上市年度至T年末年均自由现金流量= (自公司IPO上市年度至T年末累计的FCF+T年末理财产品投资净额) /自公司IPO上市年度至T年末的年份数

年均合并净资产=自公司IPO上市年度至T年末的年末合并净资产之和/自公司IPO上市年度至T年末的年份数

FCF=经营活动净现金流量+投资活动净现金流量-当期应计利息支出 

T年末理财产品投资净额=交易性金融资产+可供出售金融资产+持有至到期投资+短期投资净额(2006年及以前适用) +长期债权投资净额(2006年及以前适用) +债权投资+其他债权投资+其他权益工具投资(以公允价值计量的部分) +买入返售金融资产+发放贷款及垫款+其他非流动金融资产+其他流动资产中的理财产品+其他非流动资产中的理财产品+货币资金中不属于现金及现金等价物的部分(如定期存款等)

由于现行的现金流量表未分别披露归属于上市公司股东和其子公司少数股东的自由现金流量,为统一口径,本榜单测算FCFOE时采用的合并净资产包含少数股东权益,但不含合并净资产中的永续债和优先股。正如谢德仁(2021) 所指出的,从合并净资产口径来计算上市公司的FCFOE,也更加客观和可比,避免了上市公司在母公司和子公司之间腾挪或者“操纵”各类现金流量所导致的弱可比性。

数据来源

本报告的研究完全基于上市公司公开披露的财务报表数据,理财产品数据系本研究团队手工整理自上市公司公开披露的年度报告,其余数据取自 CSMAR、RESSET和Wind三个公开数据库。

对2021年度FCF Top99公司的初步分析

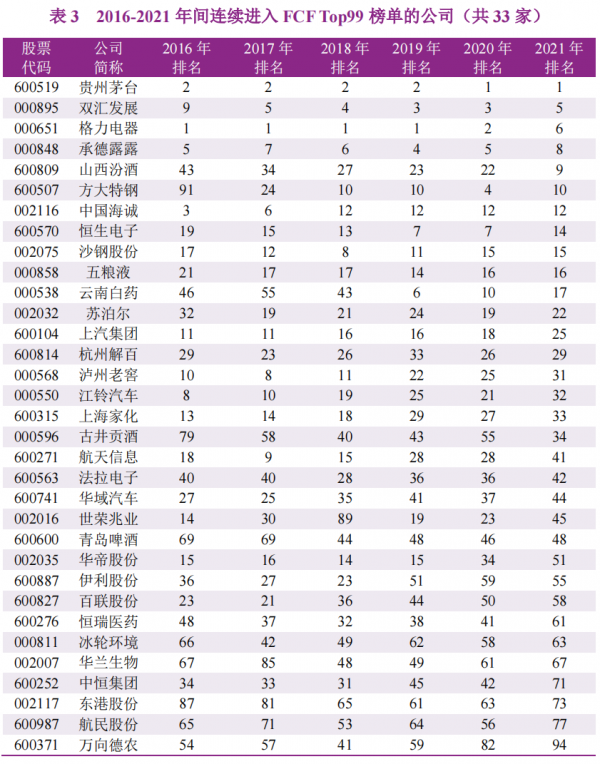
连续六年进入FCF Top99榜单的公司
谢德仁:A股上市公司自由现金流量创造力99强报告(2021)

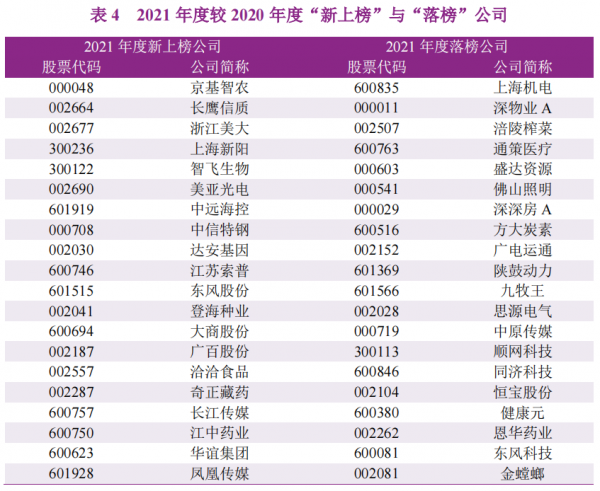
FCF Top99“新上榜”与“落榜”公司

谢德仁:A股上市公司自由现金流量创造力99强报告(2021)

FCF Top99公司的排名变动情况

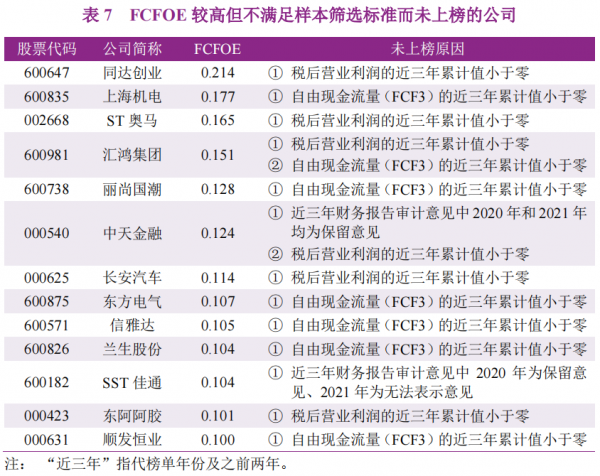
FCFOE较高但不满足样本筛选标准而未上榜的公司
谢德仁:A股上市公司自由现金流量创造力99强报告(2021)

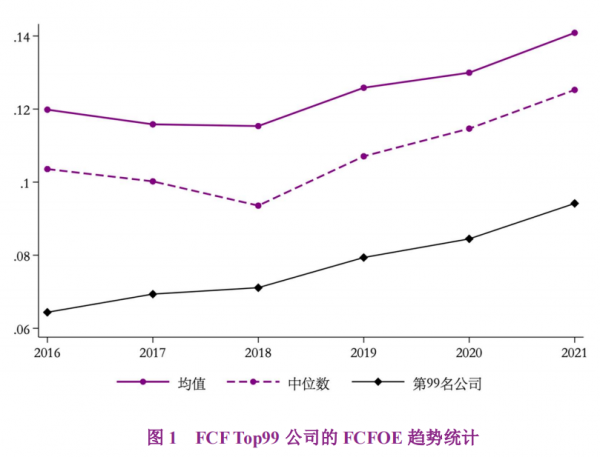
FCF Top99公司的FCFOE趋势统计

谢德仁:A股上市公司自由现金流量创造力99强报告(2021)

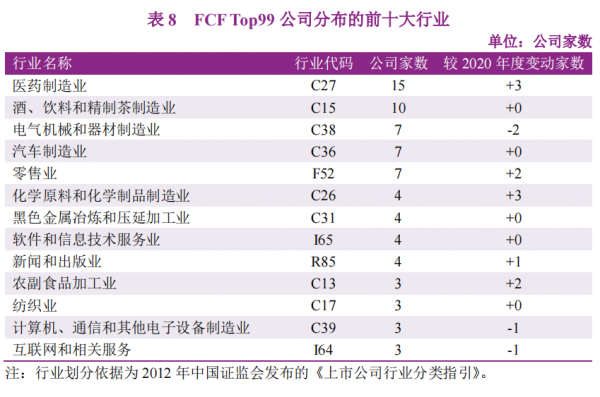
FCF Top99公司的行业分布

谢德仁:A股上市公司自由现金流量创造力99强报告(2021)

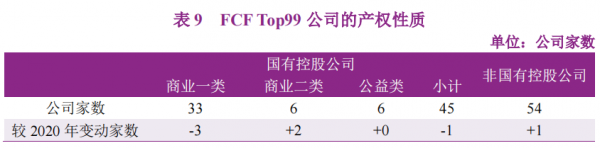
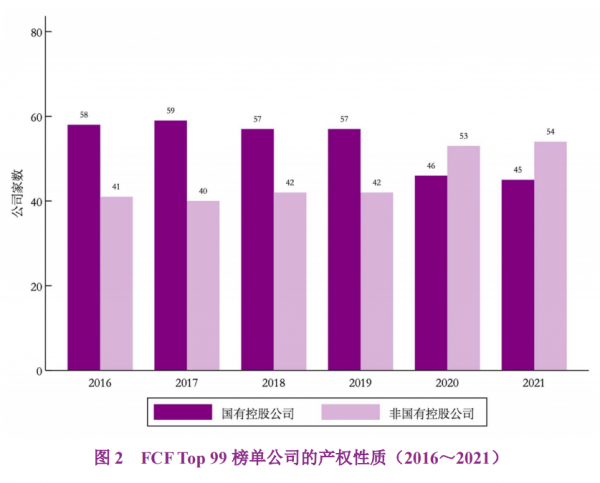
FCF Top99公司的产权性质

谢德仁:A股上市公司自由现金流量创造力99强报告(2021)

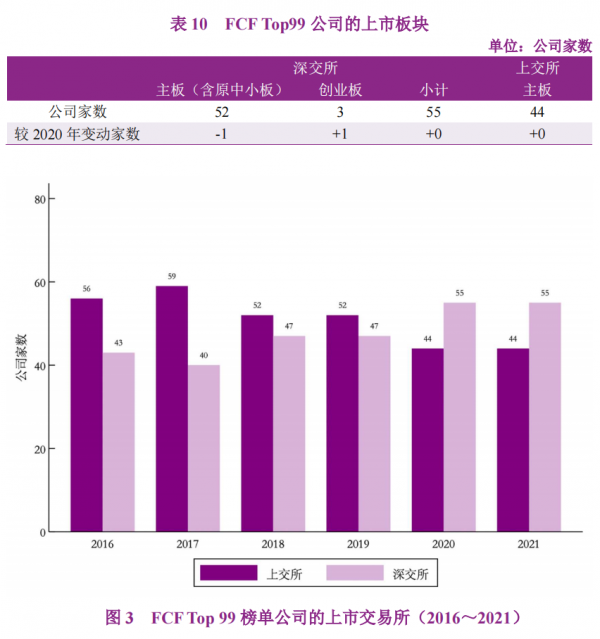
FCF Top99公司的上市板块

谢德仁:A股上市公司自由现金流量创造力99强报告(2021)

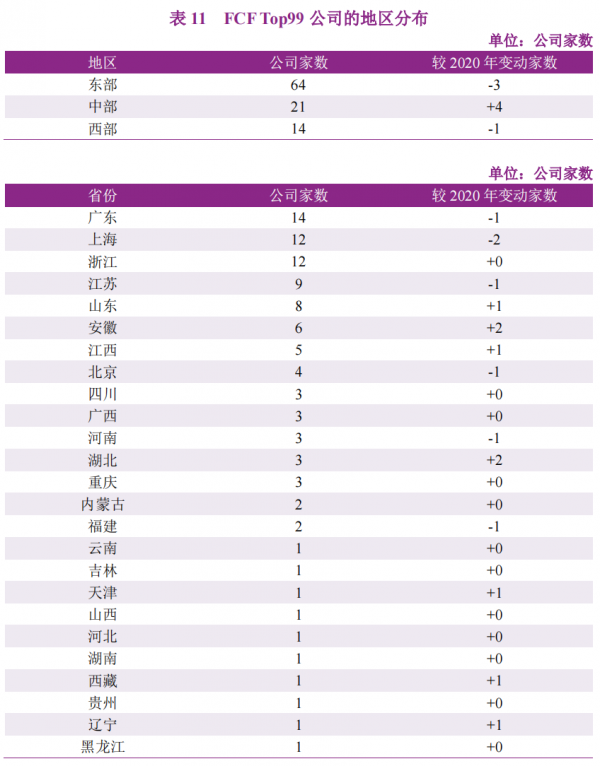
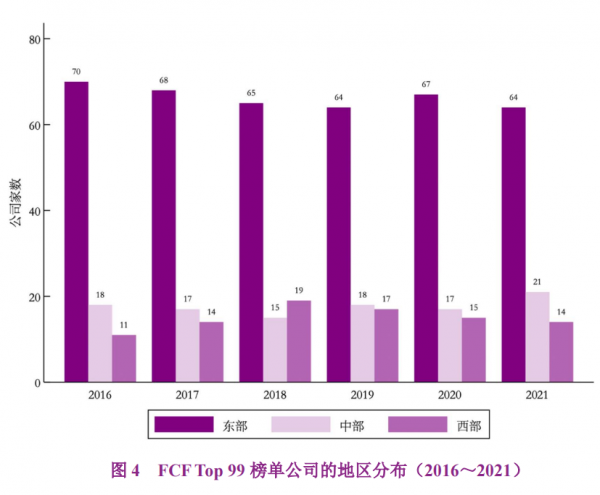
FCF Top99公司的地区分布

谢德仁:A股上市公司自由现金流量创造力99强报告(2021)

2021年度A股上市公司自由现金流量创造力(FCF Top99) 报告由清华大学经管学院教授、清华大学国有资产管理研究院研究部主任谢德仁带领的团队研究撰写,团队成员如下:清华大学经管学院会计系教授谢德仁博士、首都经贸大学会计学院副教授林乐博士、武汉大学经济与管理学院特聘副研究员廖珂博士、四川大学商学院会计与金融系讲师刘劲松博士、清华大学经管学院会计系博士生史学智、清华大学经管学院会计系博士生朱子阳。 

课程推荐

万变有宗,领而从容。清华经管学院高管教育旗舰项目“领军CEO”,集商学院经典洞见与前瞻研学智慧,助力新发展格局中的中国企业家,准确预判社会发展与经济态势,深切把握科技赋能下的产业发展契机,以宏观、深度、前瞻视角,持续促进企业长青。
谢德仁:A股上市公司自由现金流量创造力99强报告(2021)
教授观点·2022.12.01·阅读 8 分钟

能否持续创造现金增加值,是上市公司是否创造股东价值的唯一标准

11月18日,清华大学国有资产管理研究院研究部主任、清华大学经济管理学院会计系教授谢德仁带领研究团队,正式发布《A股上市公司自由现金流量创造力99强(FCF Top99)》榜单及报告。

榜单发掘长期从事实业并获得高质量发展的上市企业,从多维度展现了中国最具自由现金流创造力的上市公司情况,显示了在疫情冲击、宏观环境剧变中、哪些企业拥有更强的资本回报支付能力,诠释了微观企业怎样做才是高质量发展。

谢德仁:A股上市公司自由现金流量创造力99强报告(2021)

谢德仁带领的团队研究制作了2021年度自由现金流量创造力99强榜单。该榜单由清华大学国有资产管理研究院和经济观察报联合发布。 

谢德仁:A股上市公司自由现金流量创造力99强报告(2021)
研究方法
样本选择

本报告所基于的上市公司统计样本是按照以下标准筛选而得:

1、本报告所统计的上市公司为 A 股非金融行业上市公司。

2、自IPO或借壳上市年份至2021年度末达10年及以上年份。

标准2说明:如谢德仁(2021)所解析的,自由现金流量的统计与比较分析并不适合一个会计年度等短时间窗口,但从长时间窗口来看,自由现金流量的统计与比较分析是适合的,即累计公司自IPO上市年度或借壳上市年度至榜单年度末所创造的自由现金流量。正常情形下,项目投资活动的现金流出终究会依靠经营活动净现金流量得以收回并创造其增值,长期的自由现金流量累计之和能够反映企业的价值创造能力,在同一行业不同企业之间和不同行业企业之间是可比的。经过对美国上市公司和我国上市公司的综合研究,研究团队确定研究对象为自IPO或借壳上市年份至榜单年份至少10年,对于IPO或借壳上市年份低于10年的公司,本研究团队将依据其经营活动现金流量的质量另外研究制作一个高质量经营活动现金流量公司榜单。

3、截至本报告撰写时(2022年10月),公司近三年财务报表审计意见为无保留意见且无监管机构认定的会计违规事项。

标准3说明:会计违规事项包括虚构利润、虚列资产、欺诈上市三种类型。

4、公司在本报告的榜单年份及之前两年的年度主营业务处于正常经营状态。

判断依据为,备选FCF Top99的上市公司在榜单年份及之前两年的税后营业利润(不含投资损益和公允价值变动损益等投资活动的损益) 三年累计值大于零且其“经营活动净现金流量-利息支出-折旧与摊销-经营类资产减值损失-非付现的股权激励费用”的三年累计值大于零。这后一标准即谢德仁(2013) 提出的第三个自由现金流量(FCF3),反映企业经营活动净现金流量的质量是否较高。

标准4说明:研究团队希望本报告榜单纳入的是那些长期踏踏实实做实业且获得了高质量发展的公司,而不是那些通过非实业的金融投资赚取到高额投资活动净现金流入、进而自由现金流量看上去也不错的公司,为此,研究团队要求公司实业的主业经营正常且有高质量的经营活动净现金流量。当然,没有公司能够长期通过金融投资赚取高额现金回报,所以,从长达10年以上的时间窗口来看,没有实实在在的高质量经营活动现金流量,公司自然无法进入榜单。

谢德仁:A股上市公司自由现金流量创造力99强报告(2021)
自由现金流量创造力的度量方法

在经过上述4个标准筛选出的上市公司样本中,研究团队采用谢德仁(2021)所提出的、具有原创性的自由现金流量创造力指标——净资产自由现金流量回报率(FCFOE)来进行排序,最终确定榜单年度的FCF Top99名单。

榜单年度的FCFOE=自公司IPO上市年度(借壳年度)至T年末的年均自由现金流量/年均合并净资产

净资产自由现金流量回报率是站在长时间窗口的上市公司股东价值创造视角看公司的自由现金流量创造力,较好地穿越了经济周期,保证了同一个榜单年度上市公司之间的可比性,即采用上市公司自IPO上市年度(或借壳上市年度,下同,后面予以省略)至榜单年度末(T年末)所创造的累计自由现金流量除以其统计年份数,得到其长时间窗口下的年均自由现金流量;然后进一步测算上市公司的年均净资产;两者相除得到 FCFOE。

其中,自公司IPO上市年度至T年末年均自由现金流量= (自公司IPO上市年度至T年末累计的FCF+T年末理财产品投资净额) /自公司IPO上市年度至T年末的年份数

年均合并净资产=自公司IPO上市年度至T年末的年末合并净资产之和/自公司IPO上市年度至T年末的年份数

FCF=经营活动净现金流量+投资活动净现金流量-当期应计利息支出 

T年末理财产品投资净额=交易性金融资产+可供出售金融资产+持有至到期投资+短期投资净额(2006年及以前适用) +长期债权投资净额(2006年及以前适用) +债权投资+其他债权投资+其他权益工具投资(以公允价值计量的部分) +买入返售金融资产+发放贷款及垫款+其他非流动金融资产+其他流动资产中的理财产品+其他非流动资产中的理财产品+货币资金中不属于现金及现金等价物的部分(如定期存款等)

由于现行的现金流量表未分别披露归属于上市公司股东和其子公司少数股东的自由现金流量,为统一口径,本榜单测算FCFOE时采用的合并净资产包含少数股东权益,但不含合并净资产中的永续债和优先股。正如谢德仁(2021) 所指出的,从合并净资产口径来计算上市公司的FCFOE,也更加客观和可比,避免了上市公司在母公司和子公司之间腾挪或者“操纵”各类现金流量所导致的弱可比性。

数据来源

本报告的研究完全基于上市公司公开披露的财务报表数据,理财产品数据系本研究团队手工整理自上市公司公开披露的年度报告,其余数据取自 CSMAR、RESSET和Wind三个公开数据库。

对2021年度FCF Top99公司的初步分析
连续六年进入FCF Top99榜单的公司
谢德仁:A股上市公司自由现金流量创造力99强报告(2021)
FCF Top99“新上榜”与“落榜”公司
谢德仁:A股上市公司自由现金流量创造力99强报告(2021)
FCF Top99公司的排名变动情况
FCFOE较高但不满足样本筛选标准而未上榜的公司
谢德仁:A股上市公司自由现金流量创造力99强报告(2021)
FCF Top99公司的FCFOE趋势统计
谢德仁:A股上市公司自由现金流量创造力99强报告(2021)
FCF Top99公司的行业分布
谢德仁:A股上市公司自由现金流量创造力99强报告(2021)
FCF Top99公司的产权性质
谢德仁:A股上市公司自由现金流量创造力99强报告(2021)
FCF Top99公司的上市板块
谢德仁:A股上市公司自由现金流量创造力99强报告(2021)
FCF Top99公司的地区分布
谢德仁:A股上市公司自由现金流量创造力99强报告(2021)

2021年度A股上市公司自由现金流量创造力(FCF Top99) 报告由清华大学经管学院教授、清华大学国有资产管理研究院研究部主任谢德仁带领的团队研究撰写,团队成员如下:清华大学经管学院会计系教授谢德仁博士、首都经贸大学会计学院副教授林乐博士、武汉大学经济与管理学院特聘副研究员廖珂博士、四川大学商学院会计与金融系讲师刘劲松博士、清华大学经管学院会计系博士生史学智、清华大学经管学院会计系博士生朱子阳。 

课程推荐

万变有宗,领而从容。清华经管学院高管教育旗舰项目“领军CEO”,集商学院经典洞见与前瞻研学智慧,助力新发展格局中的中国企业家,准确预判社会发展与经济态势,深切把握科技赋能下的产业发展契机,以宏观、深度、前瞻视角,持续促进企业长青。

谢德仁:A股上市公司自由现金流量创造力99强报告(2021)