五道口 | 史本叶:贸易摩擦、关税传递与宏观金融风险

各商学院动态·2023.03.29·阅读 6 分钟

12月3日,史本叶,“2022国际贸易争端与全球化重构”学术研讨会,资本市场开放分论坛十二

点上方“蓝字”关注CIFER,精彩内容别错过

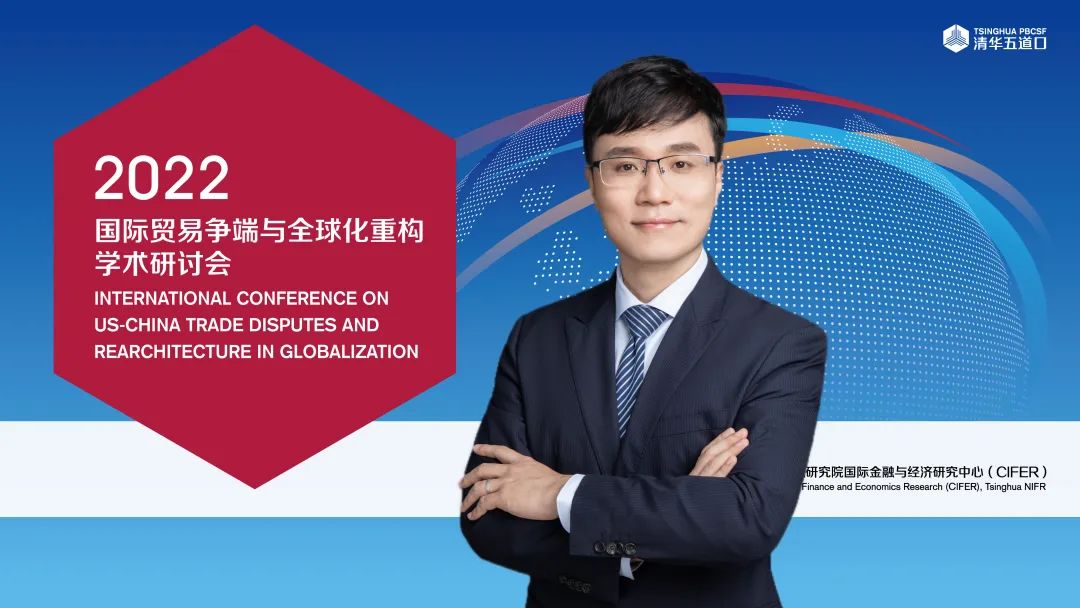
近期,由清华大学国家金融研究院国际金融与经济研究中心(CIFER)主办的“2022国际贸易争端与全球化重构”学术研讨会圆满举办。吉林大学经济学院教授史本叶出席由CIFER研究员、中国社会科学院世界经济与政治研究所助理研究员夏广涛主持的资本市场开放分论坛十二,分享其与合作者(见下图)题为《贸易摩擦、关税传递与宏观金融风险》(Trade Friction, Tariff Transmission and Macro-Financial Risk)的文章。
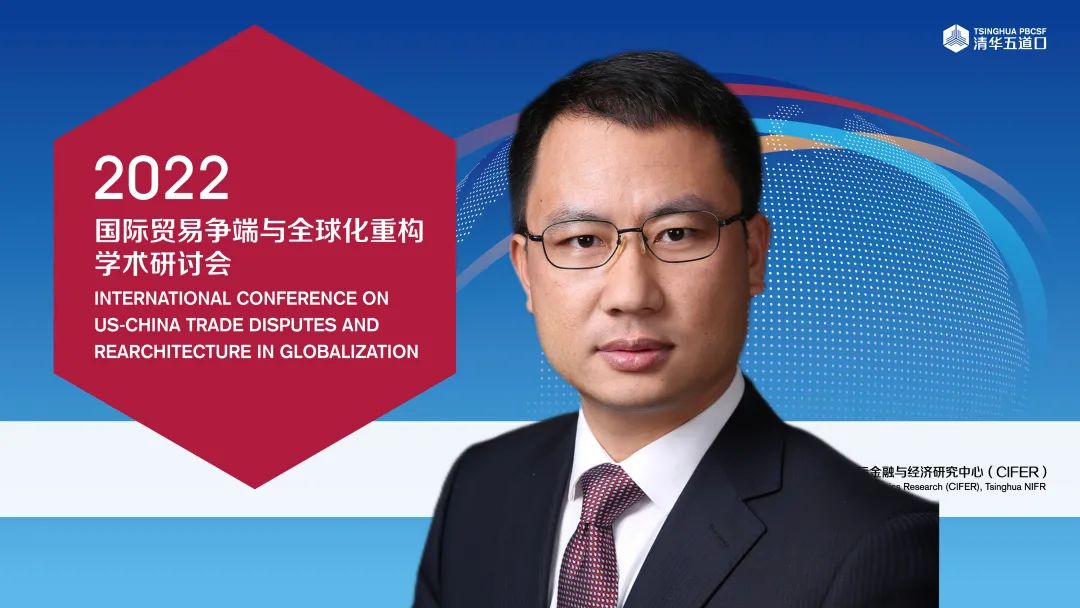
史本叶,吉林大学经济学院教授、博士生导师,中国世界经济学会常务理事、副秘书长,全国高校国际贸易学科协作组常务理事,中国美国经济学会理事,吉林省国际经济贸易学会副会长,吉林大学美国研究所副所长,《经济发展研究》常务副主编,曾任吉林大学经济学院副院长。主要研究领域为国际经济、开放宏观经济、美国经济。出版著作10部(含合著),在《人民日报》《光明日报》《世界经济》等核心期刊发表论文近50篇,主持国家社科基金重大项目子课题1项,国家社科基金项目2项、教育部人文社科项目3项。曾获得第二届美国百人会英才奖、吉林省科研春苗人才、吉林省社科优秀成果奖等奖项。

五道口 | 史本叶:贸易摩擦、关税传递与宏观金融风险

史本叶

该文通过构建含结构化银行的两国DSGE 模型,深入探究贸易摩擦与宏观金融风险之间的内在关联机制,探讨了在中美贸易摩擦的背景下,关税通过金融系统对宏观经济的影响。文章对于预防贸易摩擦风险和维护国家金融稳定具有很强的现实意义。该文加入了结构化银行部门作为信贷中介方。模型中包含本国(H 国)和外国(F 国)两个经济体,每个经济体设立居民、最终品厂商、中间品厂商、资本品厂商、银行部门、政府部门(货币当局)六个主体。由于银行与储户间存在委托代理关系,模型引入银行部门内生杠杆率约束,将整体信贷量与银行部门净资产联系起来。模型中的最终产品分为消费品和投资品,居民同时购买两国消费品用于消费,资本品厂商同时购买两国投资品用于生产资本品,并依据征税对象不同引入消费品、投资品和中间品三类进口关税冲击。
该文得到以下结论:第一,贸易摩擦发起方对中国出口消费品、投资品加征关税主要通过三种渠道作用于中国宏观金融风险:一是关税冲击以出口、产出为桥梁,抑制厂商的投资需求,影响资产价格并导致银行部门出现净资产损失、杠杆乘数上升;二是关税冲击通过抑制出口需求,影响人民币币值稳定,最终在人民币贬值与资本外流之间形成不良循环;三关税冲击导致无风险利率水平降低,经济中的储蓄率降低,因而银行发放贷款需要消耗更多的资本,直接影响银行的资产负债结构。贸易摩擦发起方进口关税冲击经由三种渠道均会导致中国宏观金融风险水平上升。第二,中国在贸易摩擦中采取关税反制措施对中国的宏观金融稳定也会带来负面影响。其中,对进口消费品和中间品加征关税是从需求端和生产端影响总产出,从而间接抑制投资。对进口投资品加征关税对投资需求直接产生负面影响。投资需求不足会导致资产价格下跌并造成银行净资产损失,从而加速风险在金融体系内的累积。第三,贸易依赖度和贸易摩擦预期均能影响由贸易摩擦引发的宏观金融风险。其中,适当减轻贸易依赖度、充分挖掘内需潜力能够有效降低中国在贸易摩擦中面临的宏观金融风险。贸易摩擦预期也对宏观金融风险产生不可忽视的影响,模拟结果显示经济主体对加征关税行为的预期能够产生与加征关税相似的宏观经济效应。

五道口 | 史本叶:贸易摩擦、关税传递与宏观金融风险

聂光宇

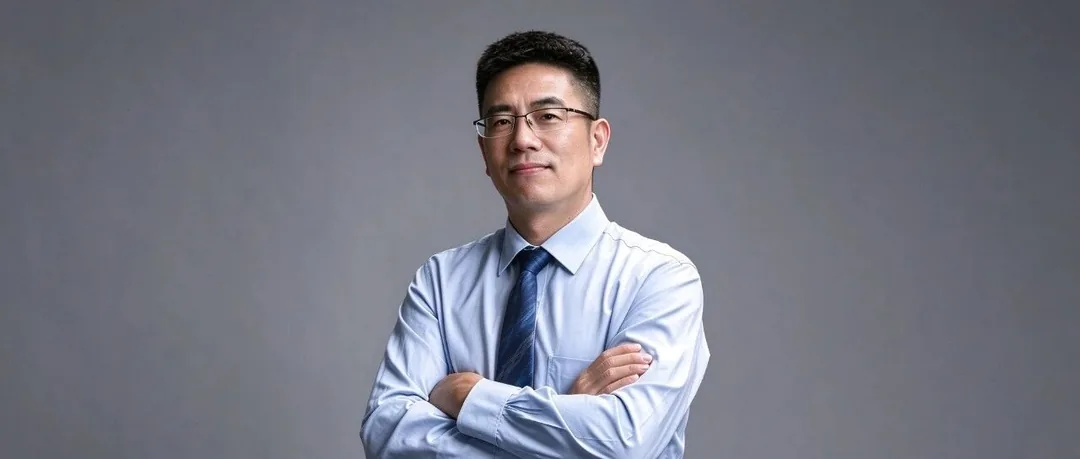
上海财经大学商学院教授聂光宇对文章进行了点评。聂光宇老师首先总结了文章的模型构成,认为模型理论结构丰富,探讨了及时和重要的研究问题。聂光宇老师接着对模型提出了一些建议:一是文章提供了包含多个部门、多种冲击的复杂结构模型,但是分析和结论以定性为主,缺乏定量的结果,可以考虑再增加一些定量分析使得结论更加可靠。二是文章强调关税通过金融系统发挥作用,在定量分析中还可以更加清晰的说明。比如可以选择求解不存在银行家的模型,比较外部冲击的动态;或者改变金融摩擦系数比较定量结果等。三是可以对基准模型中如何刻画关税战进行更细致的分析,比如如何看待关税战(贸易战)是临时冲击还是结构变化,还比如给定本国要进行关税反制,以何种形式(投资品、消费品)的反制成本更低,或者进行VAR回归,检查模型动态与真实经济波动是否接近。四是在结论与政策建议部分还可以更加贴合定量分析的结果。

学说

清华五道口云课堂

金融微课堂

CIFER公众号将在会后持续详尽推送各演讲嘉宾的个人学术观点与成果分享,敬请关注。

审稿:夏广涛

撰稿:杨雨佳

清华大学国家金融研究院--国际金融与经济研究中心(CIFER):

成立于2017年11月,依托于清华大学五道口金融学院,专注于国际金融、国际贸易以及全球治理问题的研究。它以"集聚英才、扎根中国、服务世界;用思想建设新世界"为使命,致力于成为中国和世界最优秀国际经济学者的研究与交流平台,推动国际经济学理论的发展与应用;产出服务国家战略、促进全球发展的研究成果。

声明:本平台原创文章未经授权,不得转载;本平台所用图片部分来自网络,图片版权属于原作者。

点

收看直播回放

总有一个是你想点的~

五道口 | 史本叶:贸易摩擦、关税传递与宏观金融风险
各商学院动态·2023.03.29·阅读 6 分钟

12月3日,史本叶,“2022国际贸易争端与全球化重构”学术研讨会,资本市场开放分论坛十二

点上方“蓝字”关注CIFER,精彩内容别错过

近期,由清华大学国家金融研究院国际金融与经济研究中心(CIFER)主办的“2022国际贸易争端与全球化重构”学术研讨会圆满举办。吉林大学经济学院教授史本叶出席由CIFER研究员、中国社会科学院世界经济与政治研究所助理研究员夏广涛主持的资本市场开放分论坛十二,分享其与合作者(见下图)题为《贸易摩擦、关税传递与宏观金融风险》(Trade Friction, Tariff Transmission and Macro-Financial Risk)的文章。

史本叶,吉林大学经济学院教授、博士生导师,中国世界经济学会常务理事、副秘书长,全国高校国际贸易学科协作组常务理事,中国美国经济学会理事,吉林省国际经济贸易学会副会长,吉林大学美国研究所副所长,《经济发展研究》常务副主编,曾任吉林大学经济学院副院长。主要研究领域为国际经济、开放宏观经济、美国经济。出版著作10部(含合著),在《人民日报》《光明日报》《世界经济》等核心期刊发表论文近50篇,主持国家社科基金重大项目子课题1项,国家社科基金项目2项、教育部人文社科项目3项。曾获得第二届美国百人会英才奖、吉林省科研春苗人才、吉林省社科优秀成果奖等奖项。

五道口 | 史本叶:贸易摩擦、关税传递与宏观金融风险

史本叶

该文通过构建含结构化银行的两国DSGE 模型,深入探究贸易摩擦与宏观金融风险之间的内在关联机制,探讨了在中美贸易摩擦的背景下,关税通过金融系统对宏观经济的影响。文章对于预防贸易摩擦风险和维护国家金融稳定具有很强的现实意义。该文加入了结构化银行部门作为信贷中介方。模型中包含本国(H 国)和外国(F 国)两个经济体,每个经济体设立居民、最终品厂商、中间品厂商、资本品厂商、银行部门、政府部门(货币当局)六个主体。由于银行与储户间存在委托代理关系,模型引入银行部门内生杠杆率约束,将整体信贷量与银行部门净资产联系起来。模型中的最终产品分为消费品和投资品,居民同时购买两国消费品用于消费,资本品厂商同时购买两国投资品用于生产资本品,并依据征税对象不同引入消费品、投资品和中间品三类进口关税冲击。
该文得到以下结论:第一,贸易摩擦发起方对中国出口消费品、投资品加征关税主要通过三种渠道作用于中国宏观金融风险:一是关税冲击以出口、产出为桥梁,抑制厂商的投资需求,影响资产价格并导致银行部门出现净资产损失、杠杆乘数上升;二是关税冲击通过抑制出口需求,影响人民币币值稳定,最终在人民币贬值与资本外流之间形成不良循环;三关税冲击导致无风险利率水平降低,经济中的储蓄率降低,因而银行发放贷款需要消耗更多的资本,直接影响银行的资产负债结构。贸易摩擦发起方进口关税冲击经由三种渠道均会导致中国宏观金融风险水平上升。第二,中国在贸易摩擦中采取关税反制措施对中国的宏观金融稳定也会带来负面影响。其中,对进口消费品和中间品加征关税是从需求端和生产端影响总产出,从而间接抑制投资。对进口投资品加征关税对投资需求直接产生负面影响。投资需求不足会导致资产价格下跌并造成银行净资产损失,从而加速风险在金融体系内的累积。第三,贸易依赖度和贸易摩擦预期均能影响由贸易摩擦引发的宏观金融风险。其中,适当减轻贸易依赖度、充分挖掘内需潜力能够有效降低中国在贸易摩擦中面临的宏观金融风险。贸易摩擦预期也对宏观金融风险产生不可忽视的影响,模拟结果显示经济主体对加征关税行为的预期能够产生与加征关税相似的宏观经济效应。

五道口 | 史本叶:贸易摩擦、关税传递与宏观金融风险

聂光宇

上海财经大学商学院教授聂光宇对文章进行了点评。聂光宇老师首先总结了文章的模型构成,认为模型理论结构丰富,探讨了及时和重要的研究问题。聂光宇老师接着对模型提出了一些建议:一是文章提供了包含多个部门、多种冲击的复杂结构模型,但是分析和结论以定性为主,缺乏定量的结果,可以考虑再增加一些定量分析使得结论更加可靠。二是文章强调关税通过金融系统发挥作用,在定量分析中还可以更加清晰的说明。比如可以选择求解不存在银行家的模型,比较外部冲击的动态;或者改变金融摩擦系数比较定量结果等。三是可以对基准模型中如何刻画关税战进行更细致的分析,比如如何看待关税战(贸易战)是临时冲击还是结构变化,还比如给定本国要进行关税反制,以何种形式(投资品、消费品)的反制成本更低,或者进行VAR回归,检查模型动态与真实经济波动是否接近。四是在结论与政策建议部分还可以更加贴合定量分析的结果。

学说

清华五道口云课堂

金融微课堂

CIFER公众号将在会后持续详尽推送各演讲嘉宾的个人学术观点与成果分享,敬请关注。

审稿:夏广涛

撰稿:杨雨佳

清华大学国家金融研究院--国际金融与经济研究中心(CIFER):

成立于2017年11月,依托于清华大学五道口金融学院,专注于国际金融、国际贸易以及全球治理问题的研究。它以"集聚英才、扎根中国、服务世界;用思想建设新世界"为使命,致力于成为中国和世界最优秀国际经济学者的研究与交流平台,推动国际经济学理论的发展与应用;产出服务国家战略、促进全球发展的研究成果。

声明:本平台原创文章未经授权,不得转载;本平台所用图片部分来自网络,图片版权属于原作者。

点

收看直播回放

总有一个是你想点的~